Del giro en ventanilla a transferencia digital
Imagina que un familiar que vive en otro país te avisa que acaba de enviarte dinero. Para recibirlo, no basta con mirar el teléfono o consultar cuenta: tienes que organizar el día, trasladarte a sucursal, hacer fila y presentar un comprobante.
Si el horario no coincide con el de tu trabajo o con tus obligaciones, tendrás que esperar hasta otro momento. Durante mucho tiempo, recibir dinero enviado desde el exterior estuvo ligado a esa rutina.
La transformación del circuito de las remesas modificó precisamente esa parte de la experiencia
El dinero siguió teniendo el mismo propósito dentro de muchas familias, pero cambió la manera de hacerlo llegar, comprobar que estaba disponible y decidir qué hacer con él una vez recibido.
De la ventanilla a los canales digitales
Uno de los primeros mecanismos para enviar dinero a distancia fueron los giros postales y telegráficos. El remitente entregaba los fondos y los datos necesarios para realizar el envío, mientras que la persona destinataria debía acudir a un punto habilitado para cobrar. El proceso resolvía el problema fundamental de hacer llegar dinero entre lugares distintos, pero la recepción seguía dependiendo de una presencia física.
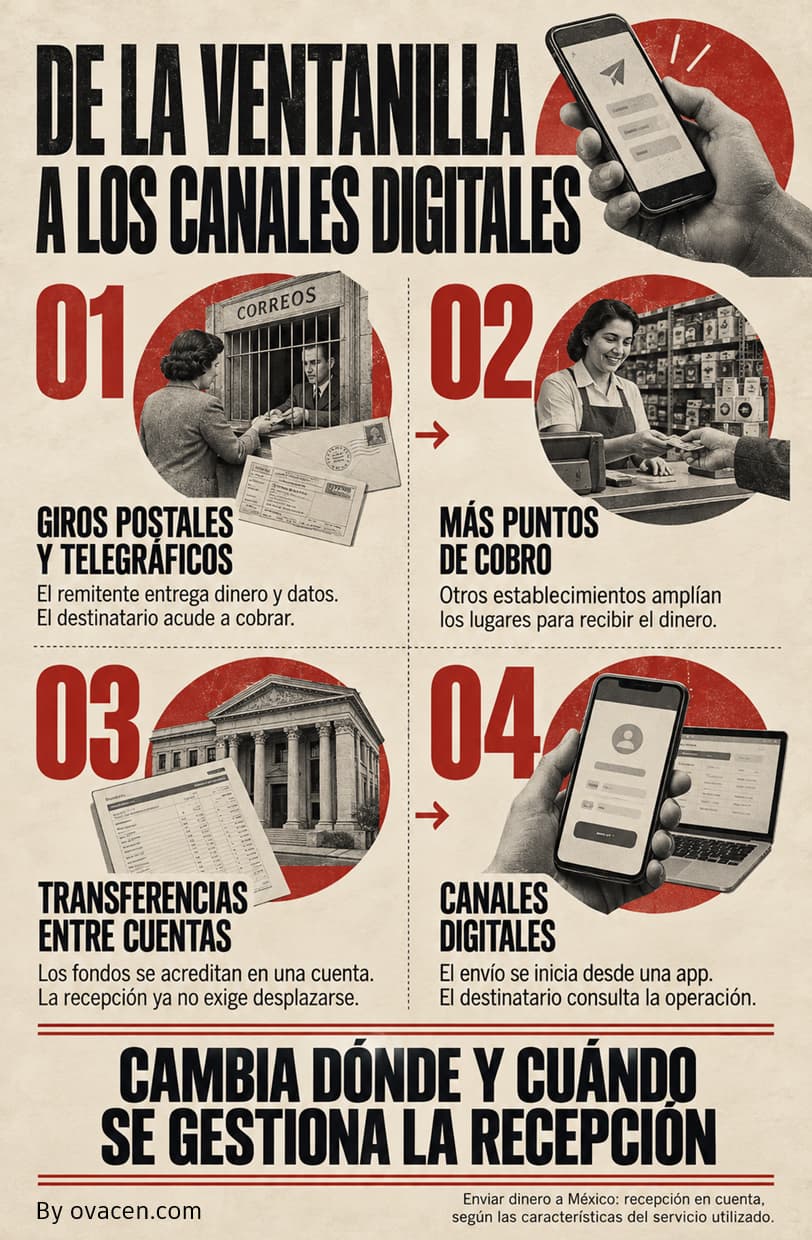
Después aparecieron otros establecimientos que ampliaron los lugares donde podía realizarse el cobro. La siguiente transformación estuvo vinculada con el sistema bancario. Las transferencias entre cuentas permitieron que el dinero pudiera acreditarse directamente en una cuenta del destinatario, sin que este tuviera que desplazarse necesariamente para recibirlo.
Finalmente, los canales digitales trasladaron buena parte de ese proceso al teléfono o a una computadora. El envío puede iniciarse desde una aplicación y dirigirse a una cuenta en México, mientras que la persona que recibe puede consultar la información disponible sobre la operación desde el mismo entorno digital. En este punto, la principal transformación no consiste solamente en reemplazar una ventanilla por una pantalla: cambia el momento y el lugar desde el que se gestiona la recepción.
Para quien necesita enviar dinero a México, la operación puede formar parte de un circuito digital en el que el destinatario recibe los fondos directamente en una cuenta, según las características del servicio utilizado.
Recibir ya no significa solamente cobrar efectivo
El cambio también modificó las alternativas disponibles para quien está del lado receptor. En un esquema basado exclusivamente en efectivo, el objetivo final era llegar a un establecimiento habilitado, presentar la documentación correspondiente y retirar el dinero. Con una transferencia o un servicio digital, el proceso puede terminar con los fondos disponibles en una cuenta.
Esto introduce otra diferencia importante: la posibilidad de consultar el estado de una operación. En lugar de depender únicamente de una notificación informal o de trasladarse para averiguar si el dinero ya estaba disponible, determinados canales permiten revisar digitalmente la información asociada con el envío.
Además, recibir dinero no necesariamente significa retirarlo de inmediato. Dependiendo del canal utilizado, puede cobrarse en efectivo o mantenerse como saldo disponible en una cuenta. Esa elección puede resultar relevante para una familia que recibe envíos periódicos y necesita administrar el dinero durante varios días o distribuirlo entre diferentes gastos.
🟧 Nota: según el CEMLA, el BID y Banorte, el 71% de las remesas son recibidas por mujeres, lo que convierte a las remesas digitales en una herramienta concreta de inclusión financiera femenina, sobre todo en zonas rurales.
Efectivo, tarjeta, transferencia y saldo no funcionan igual
Elegir un canal de envío o recepción implica entender qué sucede con el dinero en cada etapa. El efectivo tiene una lógica sencilla: una vez realizado el cobro, los fondos están físicamente disponibles para el destinatario. La tarjeta, en cambio, funciona vinculada a una cuenta o línea de crédito y permite realizar operaciones de otra naturaleza.
Una transferencia deposita fondos de una cuenta a otra y deja un registro de la operación. En una cuenta digital, el dinero puede aparecer como saldo disponible para realizar pagos, transferencias u otras operaciones habilitadas por el servicio.
Por eso, antes de elegir un mecanismo conviene revisar cómo se realiza el pago, cómo se acredita el dinero, qué comprobante queda registrado y de qué manera puede consultarse el estado de la operación. Conocer los métodos de pago y sus diferencias permite entender qué ocurre con el dinero desde que se inicia el envío hasta que queda disponible para quien lo recibe.
Del dinero recibido a las necesidades de la casa
Una remesa no termina cuando aparece como disponible. Para muchas familias mexicanas, ese dinero se incorpora a la economía cotidiana del hogar. Puede destinarse a:
- Alimentos y gastos corrientes (la categoría más frecuente, según el CONEVAL).
- Salud: consultas, medicamentos, atención privada cuando la pública no alcanza.
- Educación: útiles, uniformes, inscripciones, transporte escolar.
- Servicios del hogar: luz, agua, gas, internet, teléfono.
- Vivienda: materiales de construcción, mano de obra, refacciones.
- Ahorro o inversión productiva: pequeños negocios, herramientas, equipo.
Esta clasificación coincide con los levantamientos del Banco de México y del CEMLA, que estiman que más del 70% del monto recibido se canaliza al consumo corriente, y un porcentaje creciente – aunque difícil de cuantificar con precisión – se destina a mejoramiento de vivienda.
Qué revisar antes de enviar o recibir una remesa
La evolución del sistema puede resumirse como un cambio en la relación entre dinero, distancia y tiempo: del telegrama, al cheque, a la transferencia bancaria, a la app móvil. Pero la tecnología no elimina la necesidad de revisar los datos básicos de cada operación.
Del lado de quien envía
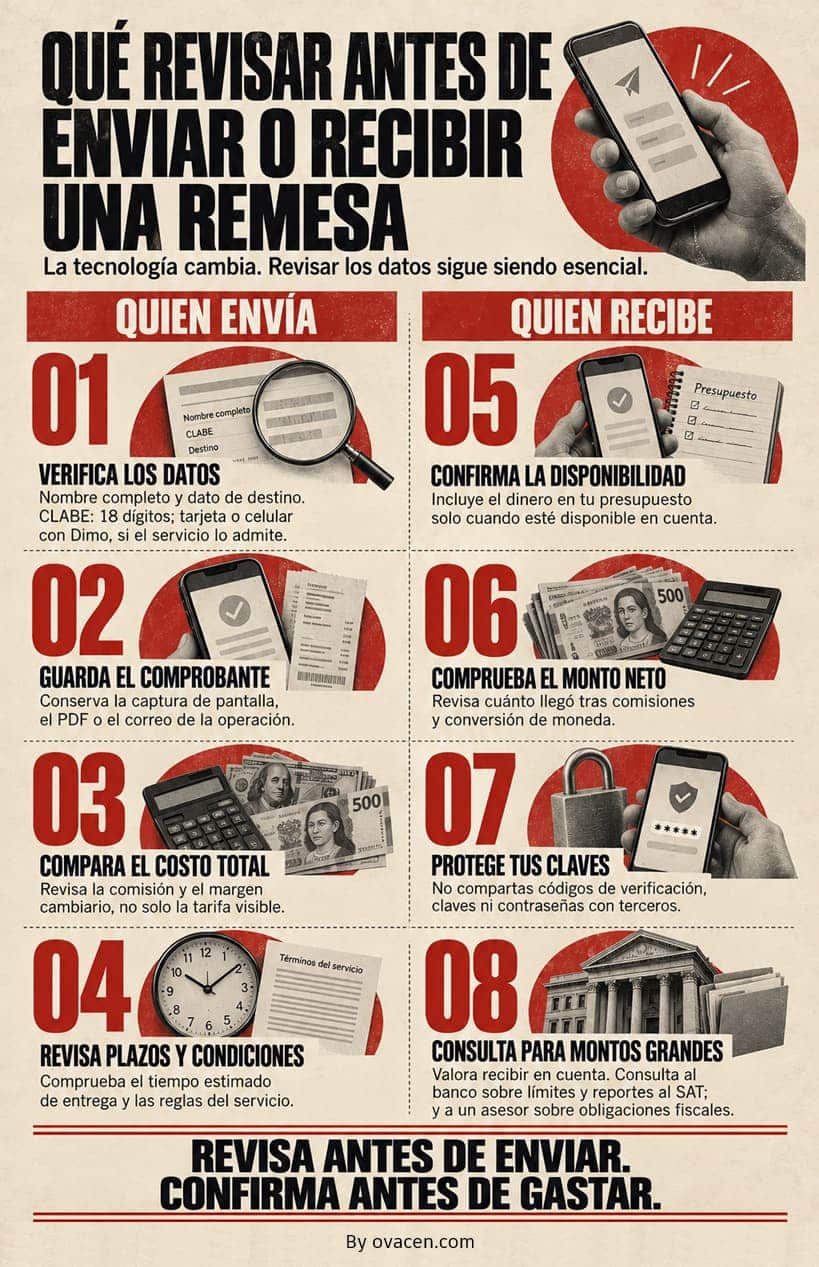
- Comprobar cuidadosamente el nombre completo y el dato de cuenta del destinatario (CLABE de 18 dígitos, número de tarjeta o número de celular con Dimo).
- Conservar el comprobante de la operación (screenshot, PDF o email).
- Comparar el costo total real (repasar cálculos y datos como el comisión visible + margen cambiario), no solo la comisión.
- Verificar el tiempo estimado de entrega y las condiciones de cada plataforma.
Del lado de quien recibe
- Confirmar que los fondos estén efectivamente disponibles en la cuenta antes de considerarlos parte del presupuesto.
- Revisar el monto neto recibido (descontadas comisiones y diferencias de tipo de cambio).
- No compartir códigos de verificación, claves o contraseñas con terceros.
- Para montos grandes, preferir depósito a cuenta y consultar con el banco las políticas de aviso al SAT (más de 600,000 MXN anuales en remesas exentas requiere Declaración Anual informativa).
Del lado de quien recibe, es importante verificar que los fondos estén efectivamente disponibles antes de considerarlos parte del presupuesto.
La evolución del sistema ofrece más formas de gestionar una misma necesidad, pero cada canal tiene reglas y características propias. Entenderlas permite comparar con calma cómo se realiza el envío, cómo se recibe y qué posibilidades ofrece el dinero una vez que llega al hogar.
